
La palabra diversificación se repite constantemente en cualquier conversación sobre inversiones. Sin embargo, muchos inversionistas creen que diversificar significa únicamente “tener varias posiciones abiertas”. En realidad, la diversificación efectiva va mucho más allá del simple número de activos. Se trata de construir un portafolio capaz de resistir ciclos económicos, volatilidad y cambios estructurales en los mercados.
Tener muchas posiciones no siempre implica estar protegido. De hecho, es frecuente ver portafolios con decenas de acciones que, en el fondo, responden al mismo riesgo. Por ejemplo: adquirir diez empresas del mismo sector o país apenas amortigua la volatilidad.
Riesgo correlacionado: el enemigo silencioso
La correlación es la medida de cómo se mueven dos activos entre sí.
Si la mayoría de tus inversiones se comportan de manera similar, tu portafolio no está realmente diversificado, aunque tengas múltiples instrumentos.
En Sudamérica, esto ocurre cuando el inversionista se concentra en mercados dependientes de materias primas. Incluso si se invierte en compañías diferentes, los ciclos económicos pueden afectar a todas simultáneamente.
¿Cómo lograr una diversificación real?
La diversificación estratégica requiere combinar distintos tipos de activos, mercados y horizontes temporales. Aquí analizamos los elementos fundamentales.
1. Diversificación por clase de activo
Un portafolio sólido suele incluir una mezcla de instrumentos como:
- Renta variable
- Renta fija
- Bienes raíces o REITs
- Materias primas
- Vehículos colectivos como fondos mutuos
Los fondos mutuos destacan porque permiten acceder a docenas de activos administrados por profesionales, reduciendo el riesgo de forma eficiente. Además, dan acceso a mercados internacionales, algo crucial para disminuir la dependencia económica regional.
2. Diversificación geográfica
Invertir en diferentes países ayuda a contrarrestar la volatilidad propia de economías emergentes.
Mientras Sudamérica puede atravesar ciclos relacionados con inflación o tipos de cambio, otras regiones pueden comportarse de manera más estable.
Una distribución común es incorporar porcentajes de mercados desarrollados, emergentes y también instrumentos globales.
3. Diversificación sectorial
Aunque tu portafolio tenga acciones internacionales, si la mayoría pertenece al mismo sector, el riesgo seguirá concentrado.
Ejemplo de sectores que suelen equilibrar bien:
- Tecnología
- Salud
- Consumo básico
- Energía
- Financiero
Al combinar sectores defensivos con sectores cíclicos, se crea un portafolio resistente a diferentes escenarios económicos.
Más allá de la diversificación: asignación inteligente del capital
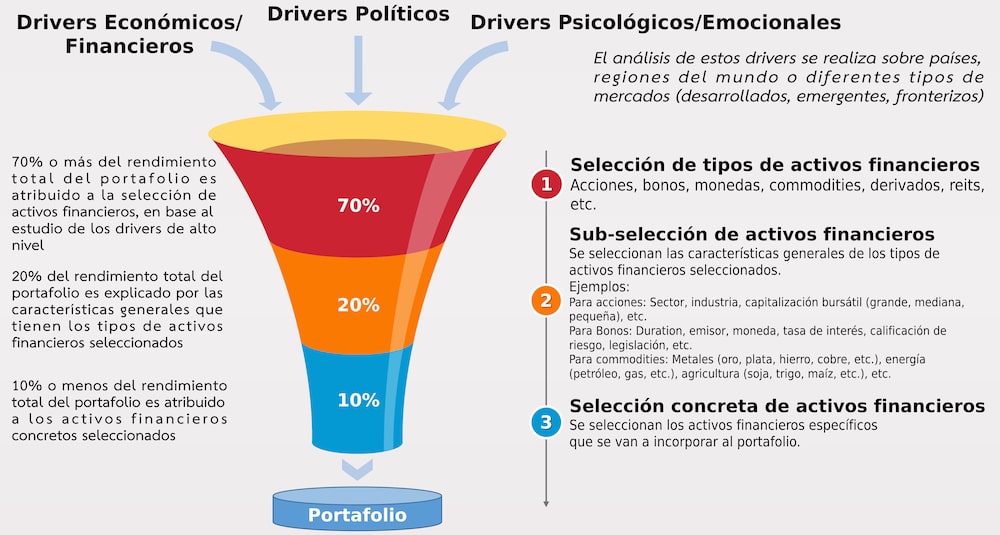
No basta con elegir distintos activos; es fundamental determinar cuánto invertir en cada uno.
La importancia del peso de cada activo
Un portafolio puede tener:
- 20 posiciones pero 80% en un solo tipo de activo, o
- 8 posiciones bien distribuidas en distintas clases y regiones
El segundo caso es, sorprendentemente, más diversificado.
La clave está en la asignación estratégica, no en la cantidad.
Revisiones periódicas del portafolio
Los mercados cambian, y tu portafolio también debe hacerlo.
Una revisión trimestral o semestral permite ajustar pesos, tomar ganancias o reducir exposición en activos que ya no funcionan como antes.
El papel de los fondos mutuos y los instrumentos colectivos

En Sudamérica, donde no siempre se tiene acceso directo a mercados externos, los instrumentos colectivos se vuelven fundamentales.
Ventajas de los fondos mutuos
- Acceso a carteras administradas profesionalmente
- Inversión inicial más accesible
- Exposición diversificada desde el primer día
- Posibilidad de invertir en bonos, acciones y mercados globales
Por estas razones, muchas estrategias de diversificación real comienzan incorporando fondos que cubran regiones o sectores clave.
Errores comunes al “diversificar” que debes evitar
- Confundir cantidad con calidad: diez posiciones similares no ayudan.
- Depender solo del mercado local: limita protección y crecimiento.
- Sobreexponerse a un sector de moda: puede ser rentable a corto plazo, pero arriesgado a largo.
- Ignorar la correlación: diversificar implica buscar activos que no se muevan juntos.
- Olvidar rebalancear: el portafolio ideal de hoy puede no serlo en seis meses.
La diversificación real es una estrategia consciente que combina análisis, balance y visión a largo plazo. No consiste en tener “muchas posiciones”, sino en construir un portafolio capaz de sostenerse ante distintos escenarios. Para inversionistas en Sudamérica, esto incluye integrar diferentes clases de activos, mercados globales, sectores variados y herramientas como fondos mutuos que facilitan una distribución sólida sin requerir grandes montos.
Un portafolio bien diversificado no solo reduce riesgos, sino que aumenta la probabilidad de crecimiento sostenido en el tiempo.